MarketNews.id Media Investasi dan Pasar Modal

Related Articles
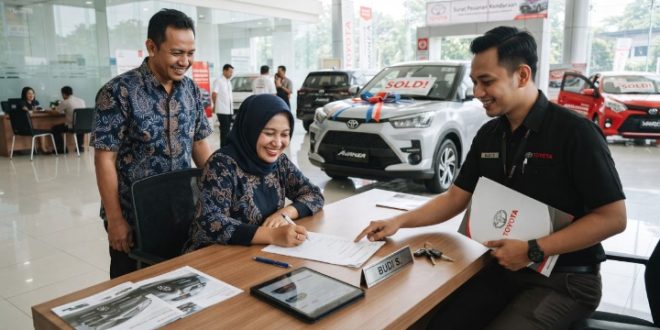
MarketNews.id- Membeli mobil secara kredit menjadi salah satu pilihan masyarakat yang ingin memiliki kendaraan tanpa harus menyediakan seluruh dana pembelian sekaligus.
Namun, sebelum mengajukan pembiayaan, calon konsumen perlu memahami cara menghitung cicilan, besaran uang muka, bunga, hingga biaya tambahan yang mungkin muncul dalam proses pembelian.
Pasalnya, harga mobil yang terlihat terjangkau melalui skema angsuran belum tentu mencerminkan total pengeluaran sebenarnya. Ada sejumlah komponen yang perlu diperhitungkan agar cicilan tidak membebani kondisi keuangan dalam jangka panjang.
Salah satu istilah yang perlu dipahami adalah TDP atau Total Down Payment. Komponen ini merupakan keseluruhan uang yang harus disiapkan konsumen pada awal pembelian.
TDP biasanya mencakup uang muka atau DP, angsuran pertama, biaya administrasi, asuransi, provisi, serta biaya lain sesuai ketentuan perusahaan pembiayaan.
Dalam POJK Nomor 46 Tahun 2024 sebagaimana telah diubah melalui POJK Nomor 35 Tahun 2025, Otoritas Jasa Keuangan (OJK) mengatur bahwa perhitungan uang muka kendaraan bermotor dilakukan setelah harga jual dikurangi potongan harga.
Regulasi tersebut juga menyebutkan,
“Perhitungan besaran Uang Muka Pembiayaan Kendaraan Bermotor … tidak termasuk angsuran pertama, biaya survei, provisi, asuransi, penjaminan, pembebanan agunan, notaris, dan/atau biaya lain.”
Artinya, DP dan seluruh biaya awal merupakan komponen berbeda yang perlu diperiksa secara terpisah.
Selain TDP, konsumen juga perlu memahami jenis asuransi kendaraan. Ada dua pilihan yang umum ditawarkan, yakni Total Loss Only (TLO) dan Comprehensive atau All Risk. Asuransi TLO memberikan perlindungan ketika kendaraan hilang atau mengalami kerusakan dengan nilai mencapai minimal 75 persen dari nilai kendaraan.
Sementara itu, All Risk memberikan perlindungan terhadap kerugian maupun kerusakan, termasuk kerusakan ringan. Namun, perluasan jaminan seperti banjir tetap harus diperiksa dalam polis.
Perbedaan berikutnya terdapat pada sistem perhitungan bunga. Bunga flat dihitung berdasarkan pokok pinjaman awal selama masa kredit, sedangkan bunga efektif dihitung berdasarkan sisa pokok utang.
Karena dasar perhitungannya berbeda, konsumen tidak sebaiknya membandingkan kedua jenis bunga hanya dari persentase yang tercantum dalam penawaran.
Sebagai gambaran, mobil dengan harga Rp250 juta dibeli menggunakan DP 20 persen atau Rp50 juta. Dengan demikian, pokok pembiayaan mencapai Rp200 juta.
Jika menggunakan ilustrasi bunga flat 5 persen per tahun dengan tenor lima tahun, total bunga selama masa kredit mencapai Rp50 juta. Total pembayaran pokok dan bunga menjadi Rp250 juta atau sekitar Rp4,17 juta per bulan, belum termasuk biaya lain.
Untuk menjaga kondisi keuangan, calon pembeli sebaiknya memilih DP sebesar mungkin sesuai kemampuan tanpa menghabiskan dana darurat. Tenor juga perlu disesuaikan dengan pendapatan bulanan. Cicilan yang lebih kecil karena tenor panjang memang terlihat ringan, tetapi total bunga yang dibayarkan biasanya lebih besar.
Konsumen juga perlu memperhitungkan pengeluaran rutin lain, seperti bahan bakar, pajak kendaraan, perawatan berkala, parkir, dan tol. Jangan sampai kemampuan membayar angsuran membuat kebutuhan rumah tangga atau kewajiban keuangan lainnya terganggu.
Kesempatan mendapatkan harga lebih menarik juga bisa dimanfaatkan melalui pameran otomotif atau program promo diler. Diskon harga, potongan DP, bunga khusus, hingga bonus aksesori dapat menjadi pertimbangan. Namun, jangan langsung mengambil penawaran hanya karena mencantumkan cicilan rendah atau DP ringan.
Bandingkan penawaran dari beberapa diler dan perusahaan pembiayaan. Pastikan diskon benar-benar mengurangi harga kendaraan, bukan sekadar dialihkan menjadi bonus atau fasilitas tambahan. Periksa pula biaya administrasi, premi asuransi, ketentuan pelunasan dipercepat, serta denda keterlambatan.
Pada akhirnya, membeli mobil secara kredit bukan hanya soal mendapatkan persetujuan pembiayaan. Konsumen perlu menghitung keseluruhan biaya kepemilikan, membaca perjanjian dengan teliti, dan memastikan cicilan sesuai kemampuan. Dengan begitu, mobil yang dibeli dapat menunjang kebutuhan mobilitas tanpa menjadi beban keuangan.